 spire.
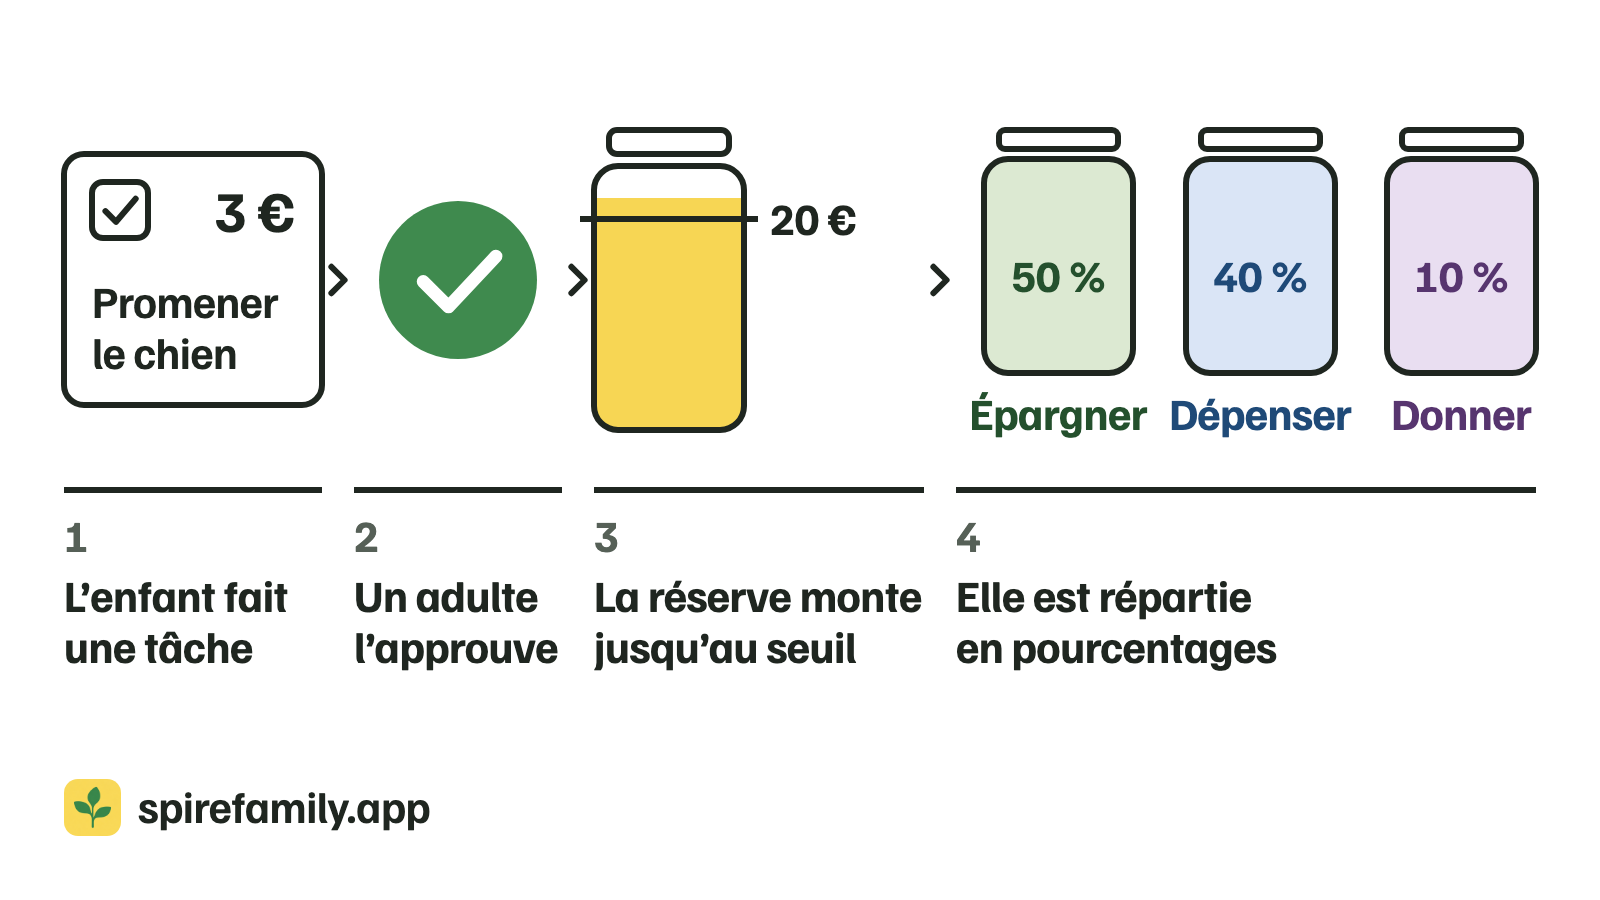
Vous pouvez payer vos enfants pour des tâches ménagères sans leur donner d’argent de poche fixe. On ne paie que les tâches qui aident le reste de la famille, comme nettoyer la salle de bain ou promener le chien, et on fixe le montant de chacune. Ce que l’enfant gagne s’accumule dans une réserve, et chaque fois que la réserve atteint un montant que vous avez choisi, elle est répartie selon des pourcentages fixes entre Épargner, Dépenser et Donner. Ce que tout le monde fait parce qu’on vit sous le même toit n’est pas payé.
L’idée est que l’argent se gagne en faisant quelque chose qui a de la valeur pour quelqu’un d’autre. C’est de l’argent de poche que les enfants gagnent eux-mêmes. Pas besoin d’app : une liste sur le frigo, une fiche pour la réserve et trois tirelires suffisent, et les fiches peuvent être imprimées.
Quelles tâches payer, et lesquelles ne pas payer ?
Faites deux listes avec les enfants.
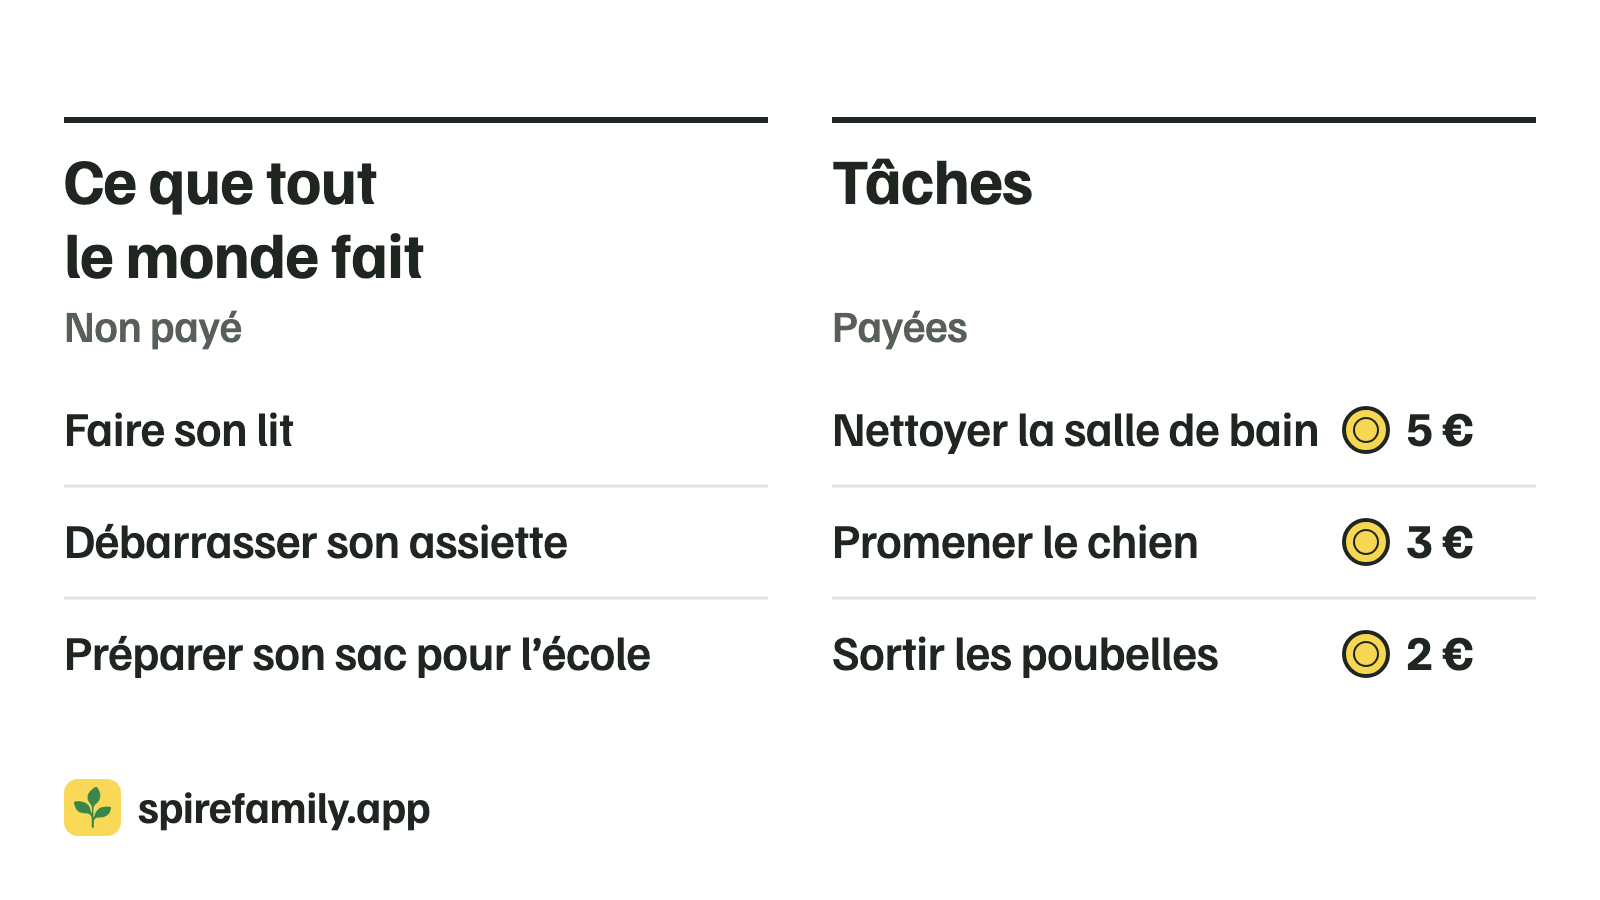
La première, c’est ce que tout le monde fait parce qu’on vit ici : faire son lit, débarrasser son assiette, préparer son sac pour l’école. Personne n’est payé pour ça.
La seconde, ce sont les tâches qu’un adulte devrait faire autrement : nettoyer la salle de bain, préparer le repas, laver la voiture, promener le chien. Celles-là sont payées. Les enfants peuvent proposer des tâches eux-mêmes. Un adulte décide si cela devient une tâche et fixe le montant avant que l’enfant commence.
Chaque famille place la limite à sa façon. Écrivez-la, pour qu’elle soit la même le mois prochain.
Quels tarifs pour les tâches ménagères des enfants ?
Mettez un montant à côté de chaque tâche, et dites à quelle fréquence elle peut être faite. Le tableau donne des exemples en euros, pas une recommandation.
| Tâche | Montant | Fréquence |
|---|---|---|
| Nettoyer la salle de bain | 5 € | Chaque semaine |
| Promener le chien | 3 € | Chaque jour |
| Sortir les poubelles | 2 € | Chaque semaine |
Choisissez des montants que vous pourrez continuer à payer pendant un an, et payez davantage les grosses tâches que les petites. Pour les grosses tâches, mettez-vous d’accord sur ce que « terminé » veut dire. Pour la salle de bain, cela peut être le lavabo, les toilettes et le sol.
Comment répartir l’argent entre épargner, dépenser et donner ?
Quand une tâche est faite et qu’un adulte l’a approuvée, le montant va dans une seule réserve. Rien n’est réparti avant que la réserve atteigne le seuil choisi, par exemple 20 €. Répartir 2 € en pourcentages donne des centimes difficiles à partager, alors que 20 € se répartissent sans reste.
Fixez une fois pour toutes les pourcentages pour Épargner, Dépenser et Donner, par exemple 50, 40 et 10, et gardez la même répartition à chaque fois. Quand la réserve dépasse le seuil, répartissez le montant du seuil et laissez le reste dans la réserve.
L’enfant décide de ce qu’il fait de l’argent qui va sur Dépenser, dans les règles habituelles de la famille. L’argent qui va sur Donner sert à une cause que l’enfant choisit, comme une association ou une collecte à l’école. La répartition est aussi un moment fixe pour parler de l’argent : pour quoi il a été gagné et à quoi il va servir.
Un exemple chiffré
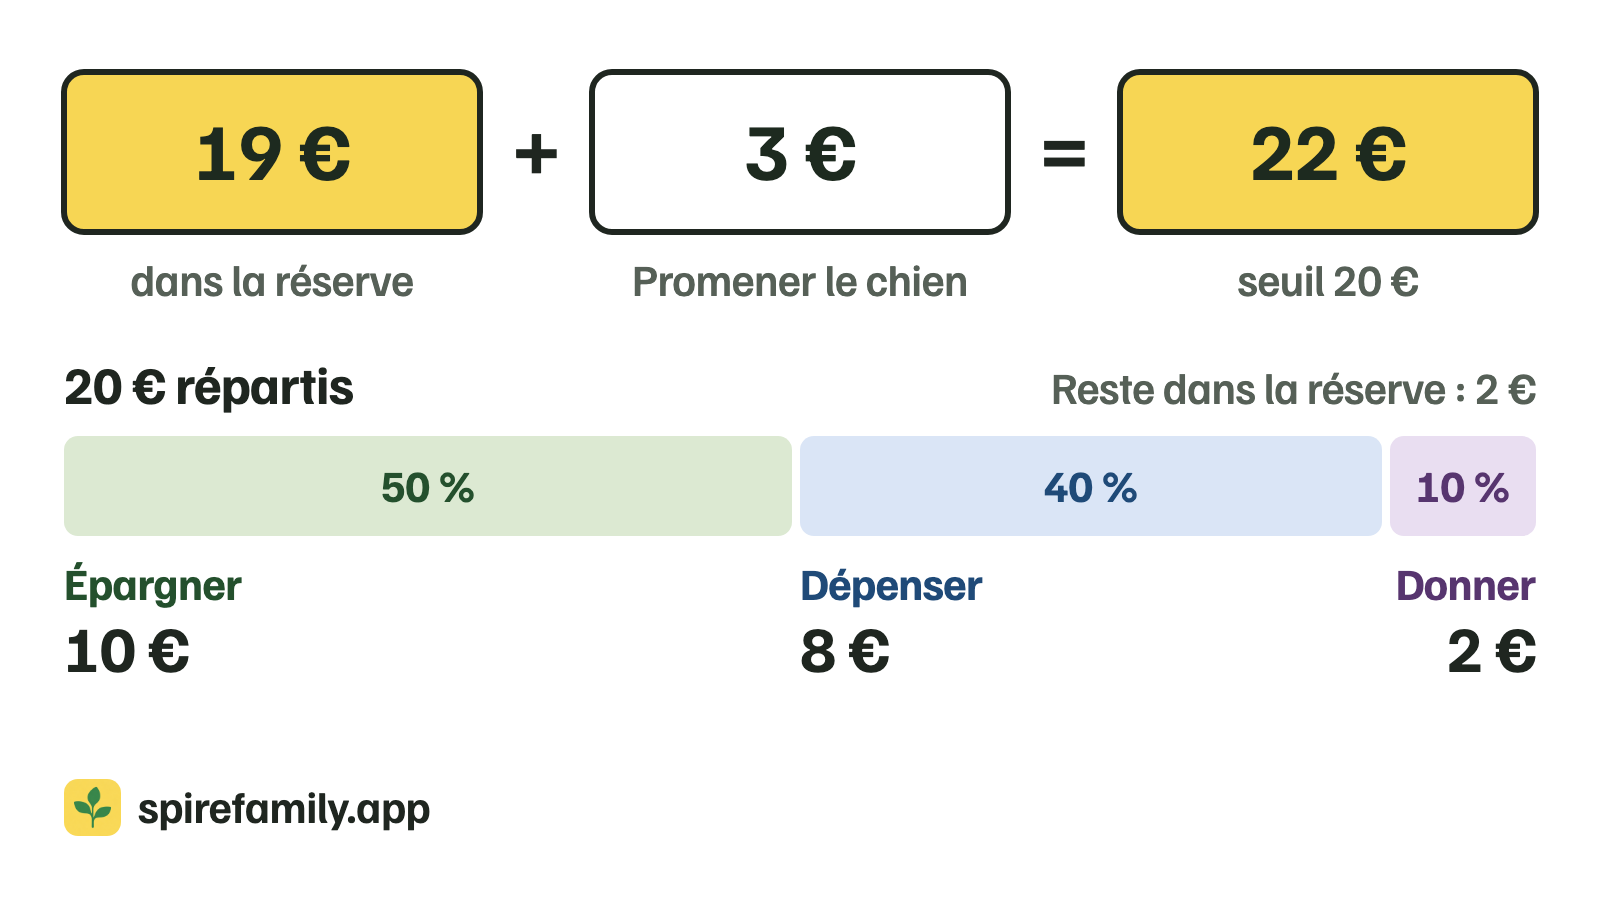
Le seuil est de 20 € et la répartition de 50/40/10. La réserve est à 19 €. L’enfant promène le chien, et un adulte approuve.
| Montant | |
|---|---|
| Dans la réserve | 19 € |
| Promener le chien | + 3 € |
| La réserve dépasse le seuil | 22 € |
| Pour Épargner (50 %) | 10 € |
| Pour Dépenser (40 %) | 8 € |
| Pour Donner (10 %) | 2 € |
| Reste dans la réserve | 2 € |
Comment fixer un objectif d’épargne pour un enfant ?
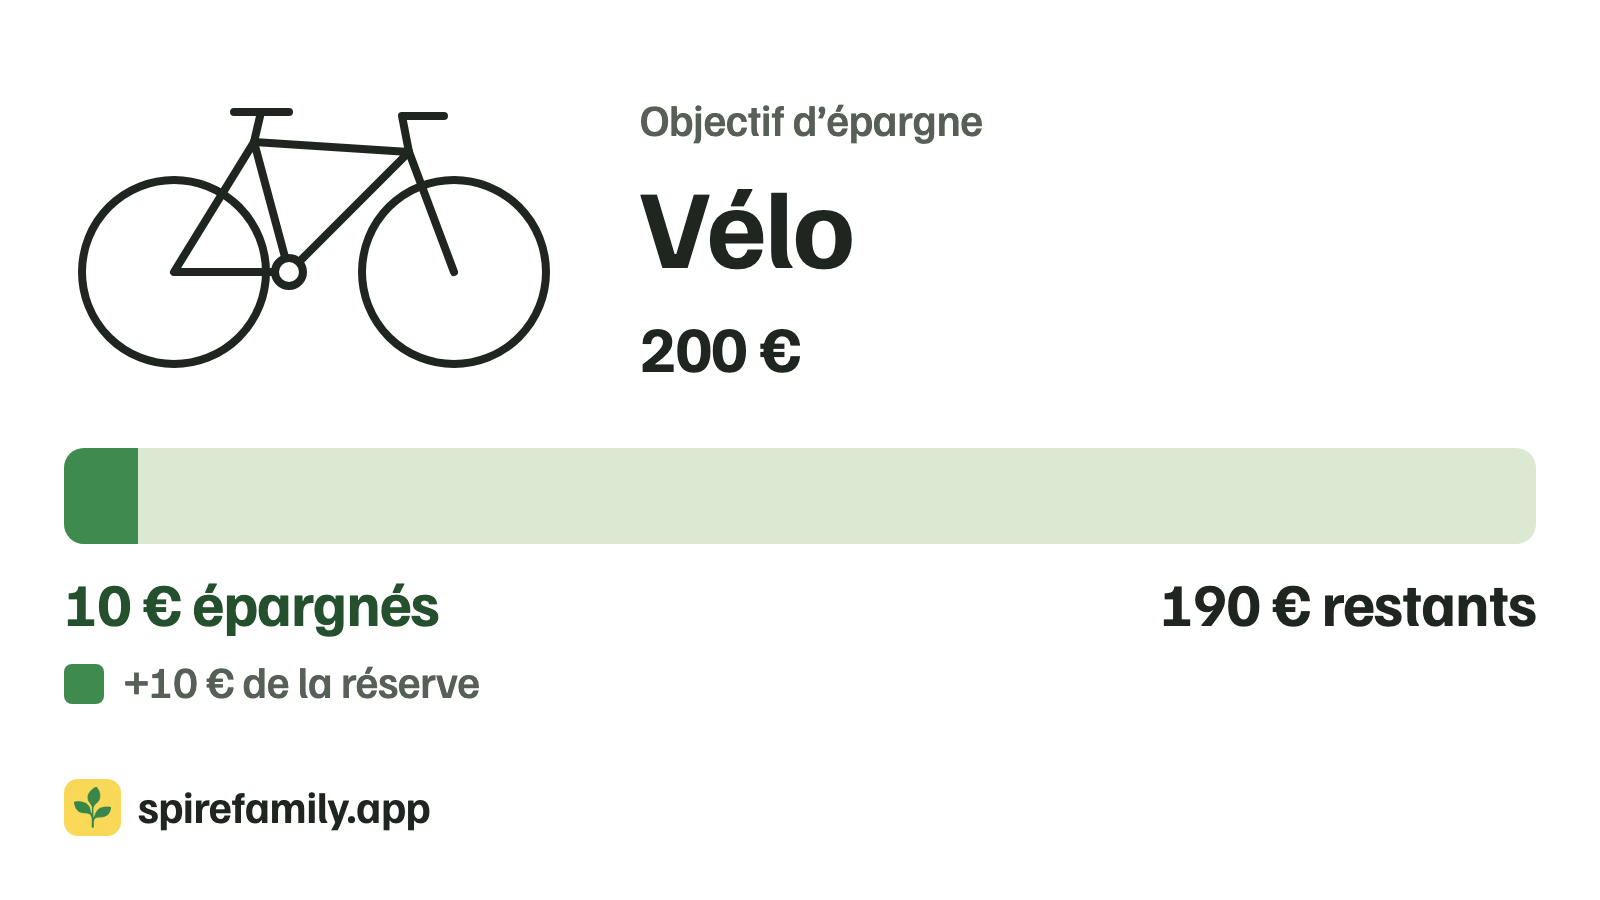
Notez ce que l’enfant veut s’acheter et combien ça coûte. Chaque fois que de l’argent va sur Épargner, montrez-lui ce qu’il reste. Dans l’exemple, l’enfant épargne pour un vélo à 200 €. Après la première répartition, 10 € sont épargnés et il reste 190 €.
Pour les plus jeunes, choisissez un objectif qu’ils peuvent atteindre en quelques semaines.
Un tableau des tâches à imprimer, avec les montants
Les fiches pour le frigo font trois pages A4 : les deux listes, un relevé de la réserve avec la date, la tâche, le montant et le total, et des étiquettes pour les trois tirelires. Sans app, vous donnez l’argent en espèces quand la réserve atteint le seuil.
Questions fréquentes
Faut-il payer ses enfants pour les tâches ménagères ?
Pas pour celles du quotidien. Faire son lit et débarrasser son assiette font partie de la vie à la maison. Les tâches payées sont celles qui évitent le travail à quelqu’un d’autre.
L’argent de poche doit-il être gagné ou donné ?
Avec cette méthode, il est gagné. Il n’y a pas de somme fixe chaque semaine ou chaque mois, ce qu’on appelle aussi une allocation au Québec. Une semaine sans tâche est une semaine sans argent.
Quel pourcentage épargner, dépenser et donner ?
Il n’y a pas de bonne répartition. 50, 40 et 10 n’est qu’un exemple. L’important est de choisir une fois et de s’y tenir, pour ne pas tout renégocier chaque semaine.
À partir de quel âge ?
Les enfants qui savent compter l’argent peuvent participer. Donnez aux plus jeunes un seuil bas et un objectif d’épargne proche.
Et si un enfant ne fait aucune tâche ?
Alors il ne gagne rien cette semaine-là. La première liste s’applique quand même.
Des frères et sœurs peuvent-ils se partager une tâche ?
Oui. Convenez à l’avance que le montant est partagé à parts égales entre les enfants qui l’ont faite.
Faut-il une application pour les tâches et l’argent de poche ?
Non. Du papier et trois tirelires suffisent. Une app peut tenir la réserve, la répartition et l’objectif d’épargne à votre place.
Pourquoi la méthode est construite ainsi
La méthode réunit des éléments que des chercheurs ont étudiés un par un.
Ce que les parents font et disent compte le plus. Dans une enquête américaine auprès de 2 098 étudiants, les parents comptaient davantage dans leur façon de gérer l’argent que l’expérience professionnelle et l’éducation financière à l’école réunies (Shim et al., 2010). Dans PISA 2022, les jeunes de 15 ans qui parlaient de leurs propres achats avec leurs parents chaque semaine ou chaque mois obtenaient 12 points de plus en culture financière que ceux qui ne le faisaient jamais (OCDE, 2024). C’est pour cela que la répartition de la réserve est un moment fixe pour parler de l’argent.
Les tâches du quotidien ne sont pas payées. Dans une étude américaine portant sur 9 971 enfants, faire des tâches ménagères à la maternelle était associé, trois ans plus tard, à une meilleure image que les enfants avaient de leurs capacités scolaires et de leurs amitiés, et à des résultats un peu meilleurs en mathématiques (White et al., 2019). Dans une étude qui a suivi 456 hommes de 14 à 47 ans, la capacité à travailler pendant l’enfance prédisait la réussite professionnelle et la santé mentale à l’âge adulte (Vaillant et Vaillant, 1981). Ces tâches n’étaient pas payées. Dans une expérience avec des enfants de 20 mois, ceux qui avaient reçu une récompense pour avoir aidé aidaient moins ensuite que ceux qui avaient reçu des félicitations ou rien du tout (Warneken et Tomasello, 2008).
L’argent vient des tâches, pas d’une somme fixe. Des chercheurs de l’université de Cambridge voient dans les petites tâches à la maison un moyen de rendre concret, pour les enfants, le fait de gagner de l’argent, et écrivent que les jeunes enfants voient rarement un argent de poche régulier comme un salaire (Whitebread et Bingham, 2013). Chez environ 1 300 adultes néerlandais, l’argent de poche seul n’était pas associé à une épargne plus élevée. Ceux qui épargnaient le plus avaient des parents qui donnaient aussi des conseils et suivaient leurs dépenses (Bucciol et Veronesi, 2014). Dans PISA 2022, l’argent de poche reçu pour des tâches régulières était associé à des scores plus bas dans 10 pays sur 20. L’OCDE ne sait pas si ces élèves parlaient de cet argent avec quelqu’un, et c’est pour cela que la discussion fait partie de la méthode.
L’objectif d’épargne doit être proche. À sept ans, les enfants se projettent rarement à plus d’un mois environ, alors que vers huit ans, ils peuvent raisonner en mois (Whitebread et Bingham, 2013). Dans une expérience avec des enfants de quatre ans, les enfants attendaient quatre fois plus longtemps une récompense plus grande quand l’adulte avait tenu une promesse précédente (Kidd et al., 2013). C’est pour cela que la réserve est répartie chaque fois que le seuil est atteint.
Spire tient les comptes
Spire est une app pour iPhone et iPad qui tient les comptes de cette méthode. Un parent crée chaque tâche avec une récompense, les enfants qui peuvent la faire et sa fréquence. L’enfant indique sur son propre appareil que la tâche est faite, et un parent l’approuve. Quand la réserve atteint le seuil, Spire répartit l’argent entre Épargner, Dépenser et Donner selon les pourcentages choisis, et le seuil comme les pourcentages peuvent être différents pour chaque enfant. Les enfants peuvent proposer des tâches et créer des objectifs d’épargne.
Spire ne détient pas d’argent et n’effectue aucun virement. Vous donnez l’argent réel comme aujourd’hui, et l’app enregistre ce que chaque enfant possède.
Sources
Lues le 18 novembre 2026.
- Shim, S., Barber, B. L., Card, N. A., Xiao, J. J. et Serido, J. (2010). Financial Socialization of First-Year College Students: The Roles of Parents, Work, and Education. Journal of Youth and Adolescence 39, 1457–1470. https://doi.org/10.1007/s10964-009-9432-x
- OCDE (2024). PISA 2022 Results (Volume IV): How Financially Smart Are Students? Chapitre 7. https://www.oecd.org/content/dam/oecd/en/publications/reports/2024/06/pisa-2022-results-volume-iv_125a58b3/5a849c2a-en.pdf
- White, E. M., DeBoer, M. D. et Scharf, R. J. (2019). Associations Between Household Chores and Childhood Self-Competency. Journal of Developmental & Behavioral Pediatrics 40(3), 176–182. https://doi.org/10.1097/DBP.0000000000000637
- Vaillant, G. E. et Vaillant, C. O. (1981). Natural history of male psychological health, X: Work as a predictor of positive mental health. American Journal of Psychiatry 138(11), 1433–1440. https://doi.org/10.1176/ajp.138.11.1433
- Warneken, F. et Tomasello, M. (2008). Extrinsic rewards undermine altruistic tendencies in 20-month-olds. Developmental Psychology 44(6), 1785–1788. https://doi.org/10.1037/a0013860
- Whitebread, D. et Bingham, S. (2013). Habit Formation and Learning in Young Children. Université de Cambridge, pour le Money Advice Service. https://altorwealth.com/wp-content/uploads/2024/04/the-money-advice-service-habit-formation-and-learning-in-young-children-may2013.pdf
- Bucciol, A. et Veronesi, M. (2014). Teaching children to save: What is the best strategy for lifetime savings? Journal of Economic Psychology 45, 1–17. https://doi.org/10.1016/j.joep.2014.07.003
- Kidd, C., Palmeri, H. et Aslin, R. N. (2013). Rational snacking: Young children's decision-making on the marshmallow task is moderated by beliefs about environmental reliability. Cognition 126(1), 109–114. https://doi.org/10.1016/j.cognition.2012.08.004
Dernière mise à jour le 19 novembre 2026