 spire.
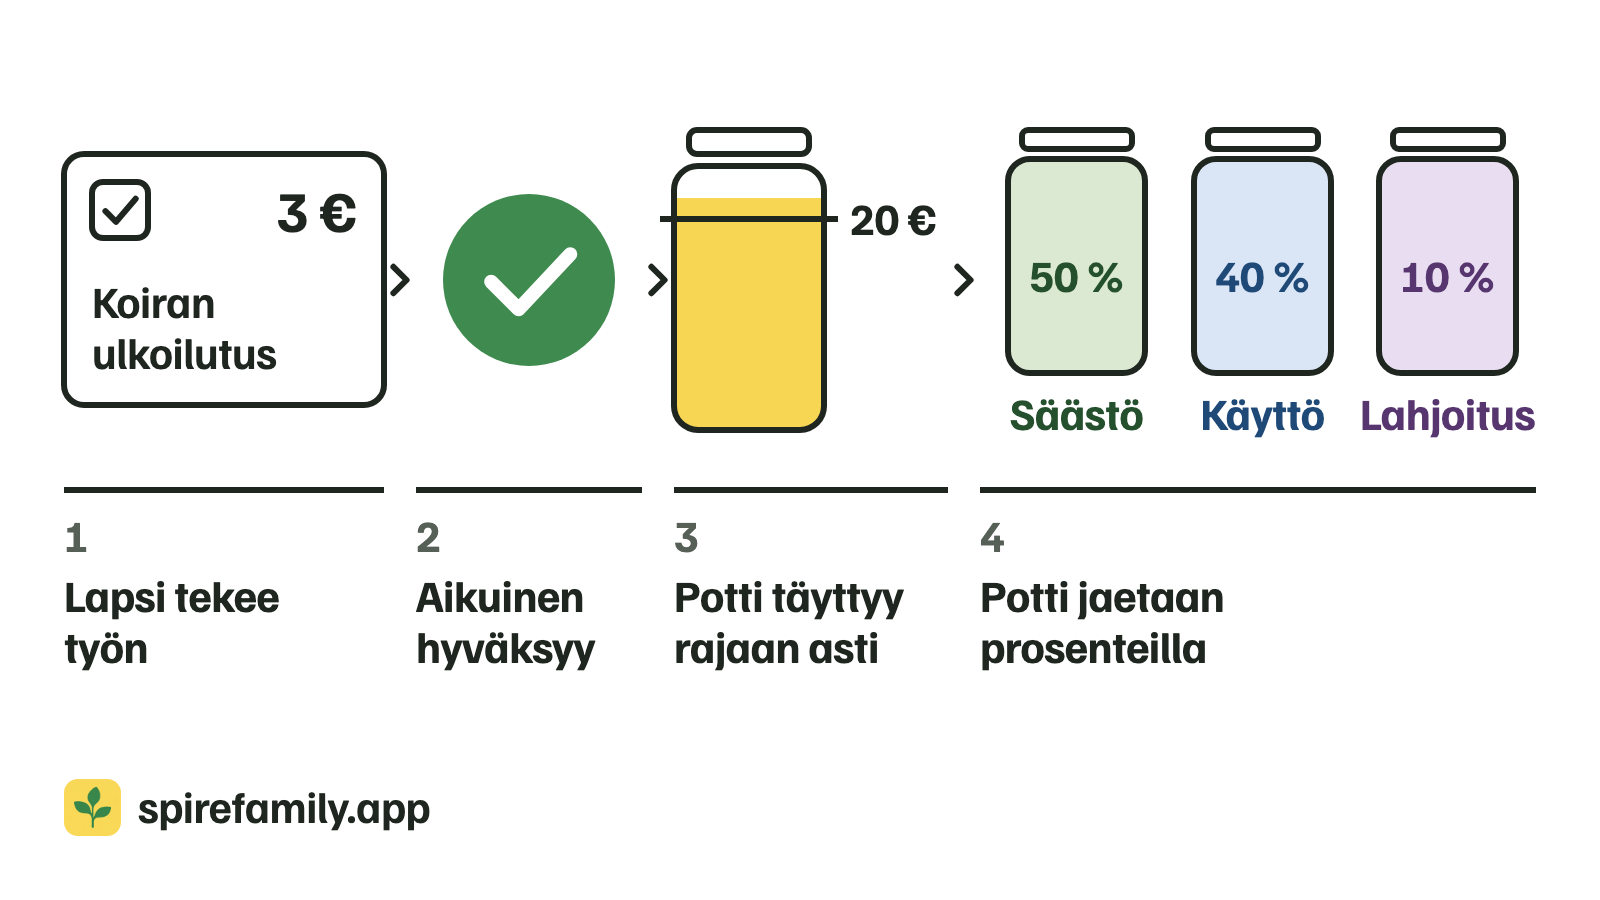
Lapselle voi maksaa kotitöistä, vaikka kiinteää viikkorahaa ei ole. Maksakaa vain töistä, joista on apua muulle perheelle, kuten kylpyhuoneen siivouksesta tai koiran ulkoiluttamisesta, ja sopikaa jokaisen työn hinta. Lapsen ansiot kerätään pottiin. Aina kun potti saavuttaa sovitun rajan, se jaetaan kiinteillä prosenteilla kolmeen osaan: Säästö, Käyttö ja Lahjoitus. Arjen askareista, jotka kaikki tekevät, koska asuvat samassa kodissa, ei makseta.
Ajatus on, että rahaa saa työstä, josta on hyötyä jollekulle toiselle. Se on taskurahaa, jonka lapsi ansaitsee itse. Tapa ei vaadi sovellusta. Lista jääkaapin ovessa, paperi potille ja kolme purkkia riittävät, ja paperit voi tulostaa.
Mistä kotitöistä lapselle maksetaan ja mistä ei?
Tehkää lasten kanssa kaksi listaa.
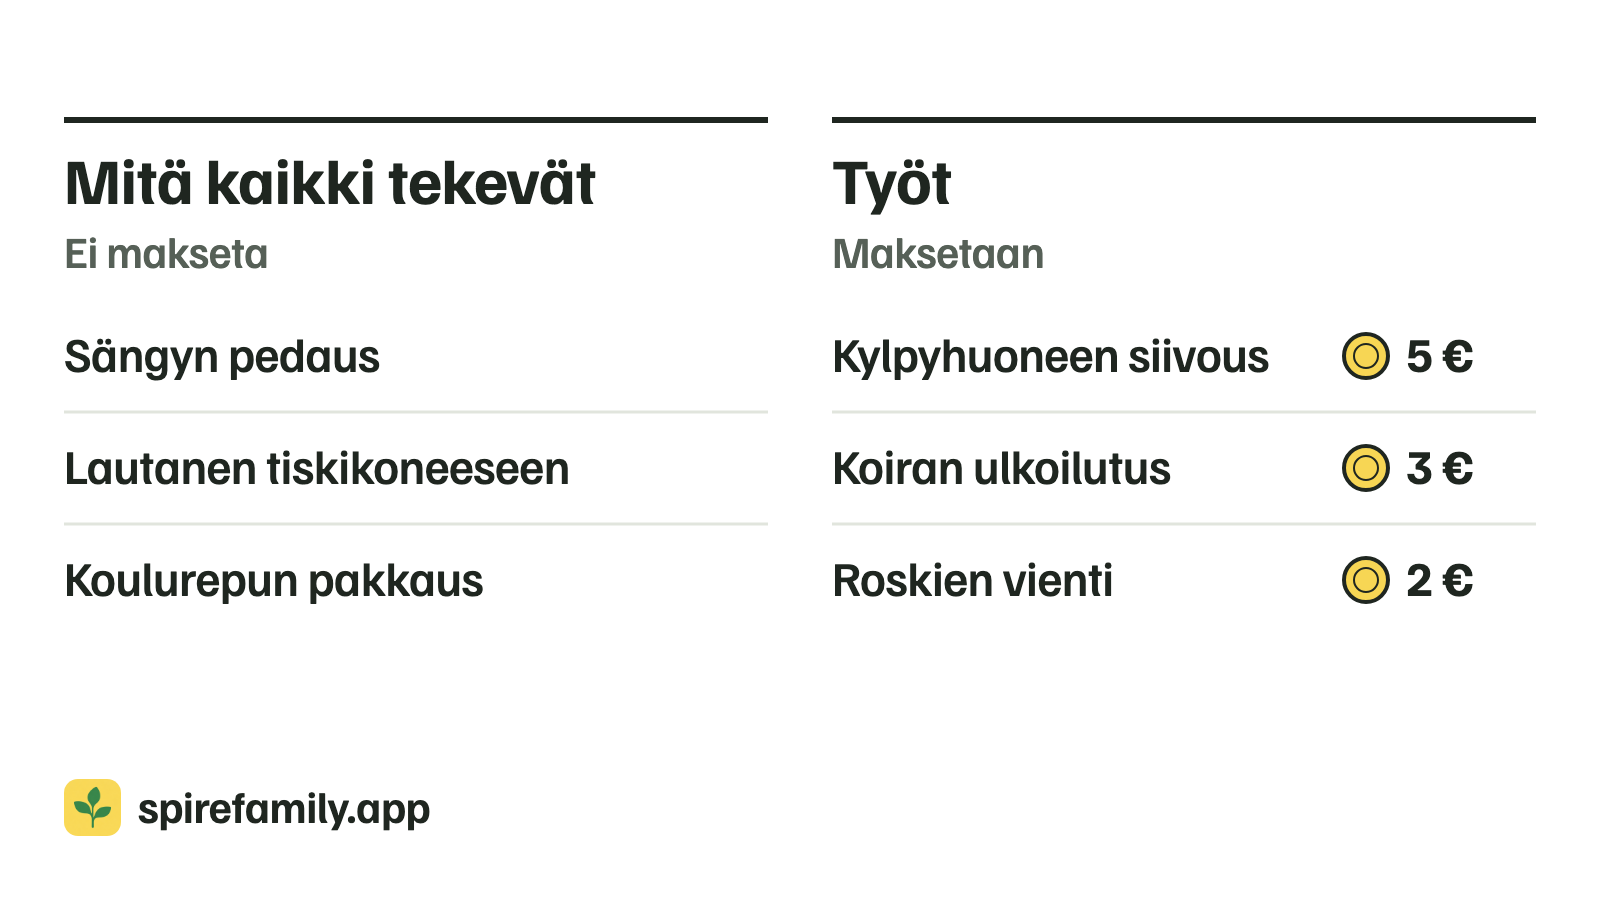
Ensimmäiselle listalle tulee se, mitä kaikki tekevät, koska asuvat kotona: sängyn pedaus, oman lautasen vieminen tiskikoneeseen ja koulurepun pakkaus. Näistä ei makseta kenellekään.
Toiselle listalle tulevat työt, jotka muuten jäisivät aikuiselle: kylpyhuoneen siivous, ruoanlaitto, auton pesu ja koiran ulkoilutus. Näistä maksetaan. Lapset voivat ehdottaa töitä itse. Aikuinen päättää, tuleeko ehdotuksesta työ, ja sopii hinnan ennen kuin lapsi aloittaa.
Jokainen perhe vetää rajan omaan kohtaansa. Kirjoittakaa se ylös, niin se on sama myös ensi kuussa.
Paljonko kotitöistä kannattaa maksaa?
Merkitkää jokaisen työn viereen summa ja se, kuinka usein työn voi tehdä. Taulukon summat ovat esimerkkejä, eivät suosituksia.
| Työ | Summa | Kuinka usein |
|---|---|---|
| Kylpyhuoneen siivous | 5 € | Viikoittain |
| Koiran ulkoilutus | 3 € | Päivittäin |
| Roskien vienti | 2 € | Viikoittain |
Valitkaa summat, joita jaksatte maksaa koko vuoden, ja maksakaa isoista töistä enemmän kuin pienistä. Sopikaa isoissa töissä, mitä ”valmis” tarkoittaa. Kylpyhuoneessa se voi olla lavuaari, wc-istuin ja lattia.
Näin potti täyttyy ja jaetaan
Kun työ on tehty ja aikuinen on hyväksynyt sen, summa menee yhteen pottiin. Mitään ei jaeta ennen kuin potti saavuttaa valitsemanne rajan, esimerkiksi 20 euroa. Kahta euroa on hankala jakaa prosenteilla, 20 euroa jakautuu tasan.
Päättäkää kerran, montako prosenttia menee kuhunkin osaan, esimerkiksi 50 Säästöön, 40 Käyttöön ja 10 Lahjoitukseen, ja käyttäkää samaa jakoa joka kerta. Kun potti ylittää rajan, jakakaa rajan suuruinen summa ja jättäkää loput pottiin.
Käyttö-rahoista lapsi päättää itse perheen tavallisten sääntöjen rajoissa. Lahjoitus-rahat menevät lapsen valitsemaan kohteeseen, esimerkiksi hyväntekeväisyyteen tai koulun keräykseen. Potin jakaminen on myös sovittu hetki puhua rahasta: mistä se ansaittiin ja mihin se käytetään.
Laskuesimerkki
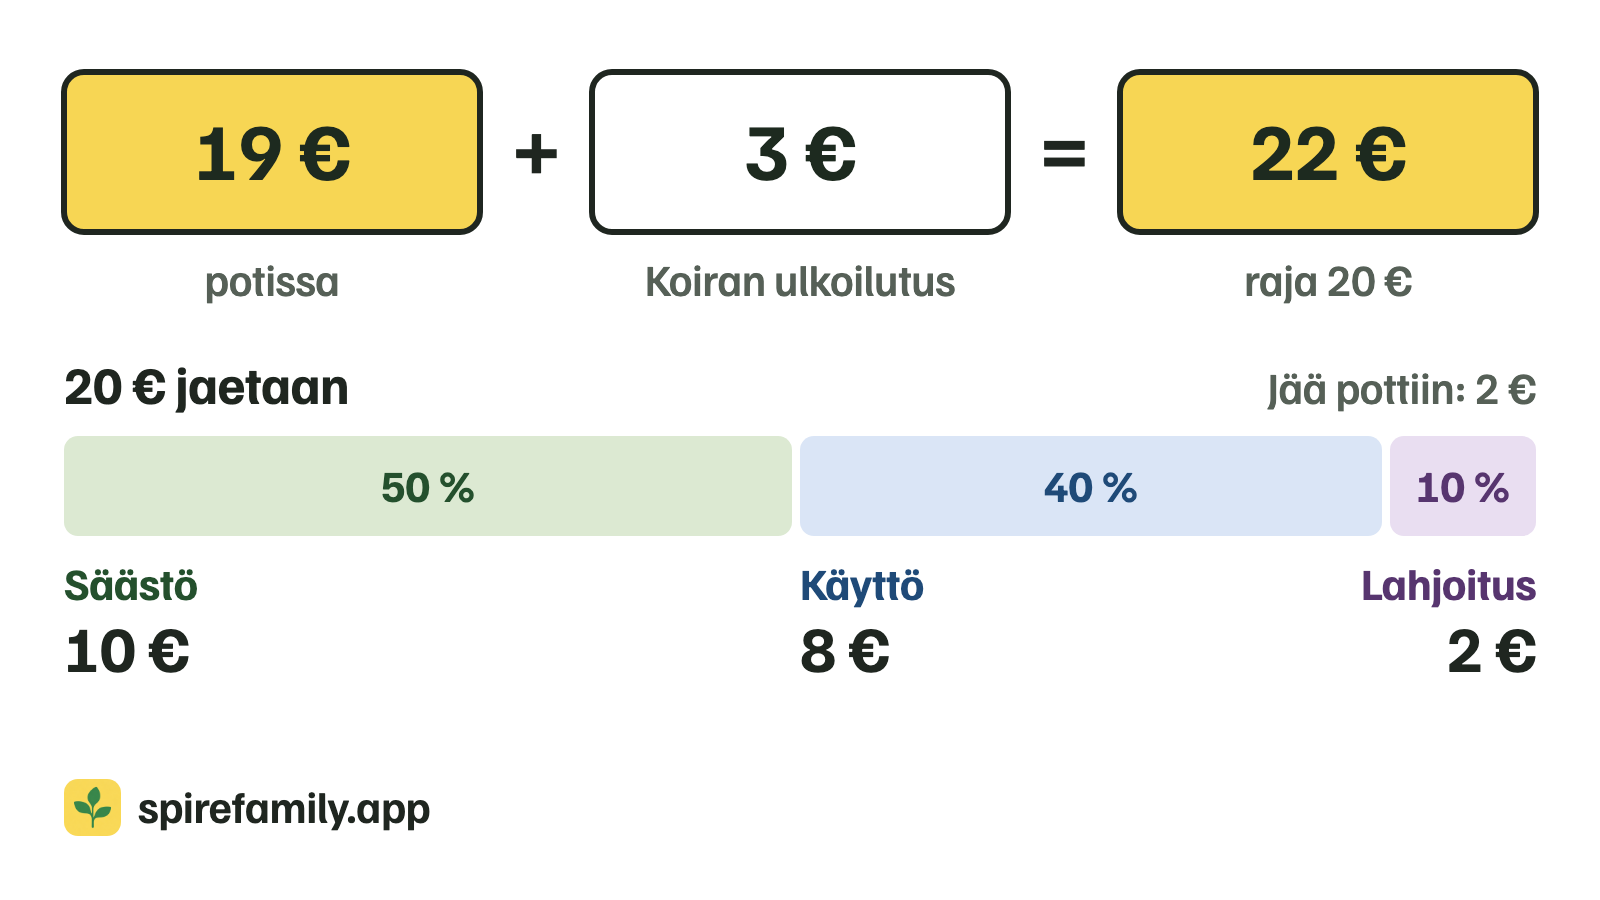
Raja on 20 euroa ja jako 50/40/10. Potissa on 19 euroa. Lapsi ulkoiluttaa koiran, ja aikuinen hyväksyy työn.
| Summa | |
|---|---|
| Potissa | 19 € |
| Koiran ulkoilutus | + 3 € |
| Potti ylittää rajan | 22 € |
| Säästöön (50 %) | 10 € |
| Käyttöön (40 %) | 8 € |
| Lahjoitukseen (10 %) | 2 € |
| Jää pottiin | 2 € |
Säästötavoite lapselle
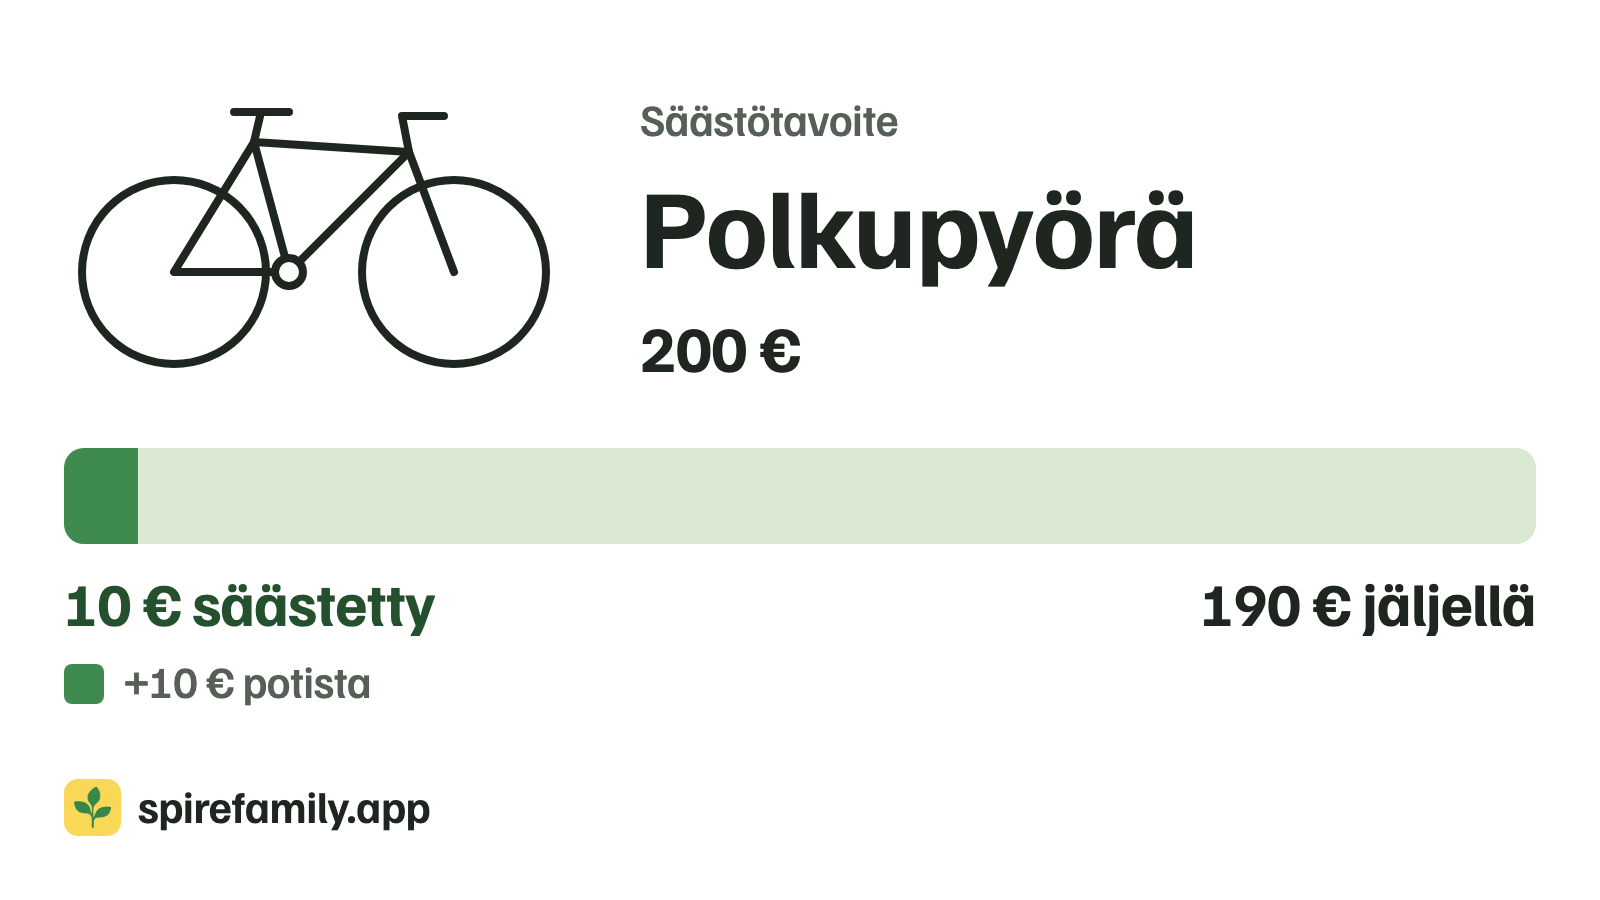
Kirjoittakaa ylös, mihin lapsi säästää ja mitä se maksaa. Näyttäkää aina, kun Säästöön tulee rahaa, paljonko vielä puuttuu. Esimerkissä lapsi säästää 200 euron polkupyörään. Ensimmäisen jaon jälkeen säästössä on 10 euroa, ja 190 euroa puuttuu.
Pienimmille kannattaa valita tavoite, jonka voi saavuttaa muutamassa viikossa.
Tulostettava kotityötaulukko
Paperit jääkaapin oveen ovat kolme A4-sivua: kaksi listaa, potin seurantataulukko, jossa on päivä, työ, summa ja yhteensä, sekä laput kolmeen purkkiin. Ilman sovellusta annatte rahat käteisenä, kun potti saavuttaa rajan.
Usein kysyttyä
Pitäisikö lapselle maksaa kotitöistä?
Ei arjen askareista. Sängyn pedaus ja oman lautasen vieminen pois kuuluvat kotona asumiseen. Rahaa saa töistä, joiden ansiosta joku toinen pääsee vähemmällä.
Viikkorahaa vai itse ansaittua rahaa?
Tässä tavassa raha ansaitaan. Kiinteää viikko- tai kuukausirahaa ei ole. Viikko ilman töitä on viikko ilman rahaa.
Kuinka suuri osa säästetään, käytetään ja lahjoitetaan?
Oikeaa jakoa ei ole. 50, 40 ja 10 on yksi esimerkki. Tärkeintä on, että valitsette jaon kerran ja pidätte siitä kiinni, jottei siitä neuvotella joka viikko.
Minkä ikäiselle tämä sopii?
Mukaan voi tulla lapsi, joka osaa laskea rahaa. Antakaa pienimmille matala raja ja säästötavoite, joka on lähellä.
Entä jos lapsi ei tee yhtään työtä?
Silloin sillä viikolla ei ansaita mitään. Ensimmäinen lista on silti voimassa.
Voivatko sisarukset tehdä työn yhdessä?
Voivat. Sopikaa etukäteen, että summa jaetaan tasan työn tehneiden lasten kesken.
Tarvitaanko kotityösovellus?
Ei. Paperi ja kolme purkkia riittävät. Sovellus voi pitää kirjaa potista, jaosta ja säästötavoitteesta puolestanne.
Miksi tapa on rakennettu näin
Tapa on koottu osista, joita tutkijat ovat selvittäneet kutakin erikseen.
Vanhempien teot ja puheet painavat eniten. Yhdysvaltalaisessa kyselyssä, johon vastasi 2 098 opiskelijaa, vanhemmilla oli enemmän merkitystä sille, miten opiskelijat hoitivat rahojaan, kuin työkokemuksella ja koulun talousopetuksella yhteensä (Shim ym., 2010). PISA 2022 -tutkimuksessa 15-vuotiaat, jotka puhuivat vanhempiensa kanssa omista ostoksistaan viikoittain tai kuukausittain, saivat talousosaamisessa 12 pistettä enemmän kuin ne, jotka eivät puhuneet niistä koskaan (OECD, 2024). Siksi potin jakaminen on sovittu hetki puhua rahasta.
Arjen askareista ei makseta. Yhdysvaltalaisessa tutkimuksessa, jossa oli mukana 9 971 lasta, kotitöiden tekeminen esiopetusvuonna oli yhteydessä siihen, että lapset arvioivat kolmannella luokalla omat koulutaitonsa ja kaverisuhteensa paremmiksi. Heidän matematiikan tuloksensa olivat myös hieman parempia (White ym., 2019). Tutkimuksessa, joka seurasi 456 miestä 14-vuotiaasta 47-vuotiaaksi, lapsuuden työkyky ennusti menestystä työssä ja mielenterveyttä aikuisena (Vaillant ja Vaillant, 1981). Näistä tehtävistä ei maksettu. Kokeessa, jossa oli mukana 20 kuukauden ikäisiä lapsia, auttamisesta palkkion saaneet auttoivat sen jälkeen vähemmän kuin ne, jotka saivat kehuja tai eivät mitään (Warneken ja Tomasello, 2008).
Raha tulee töistä eikä kiinteästä summasta. Cambridgen yliopiston tutkijat pitävät pieniä kotitöitä keinona tehdä ansaitsemisesta lapselle konkreettista. He kirjoittavat, että pienet lapset harvoin mieltävät säännöllisen taskurahan palkaksi (Whitebread ja Bingham, 2013). Noin 1 300 hollantilaisen aikuisen joukossa pelkkä taskuraha ei ollut yhteydessä suurempaan säästämiseen. Eniten säästivät ne, joiden vanhemmat myös neuvoivat ja seurasivat rahankäyttöä (Bucciol ja Veronesi, 2014). PISA 2022 -tutkimuksessa säännöllisistä kotitöistä maksettu taskuraha oli yhteydessä heikompiin tuloksiin 10 maassa 20:stä. OECD ei tiedä, puhuivatko nämä oppilaat rahasta kenenkään kanssa, ja siksi keskustelu on osa tätä tapaa.
Säästötavoitteen pitää olla lähellä. Seitsemänvuotiaat arvioivat aikaa harvoin kuukautta pidemmälle, kun taas noin kahdeksanvuotiaasta lähtien lapset pystyvät ajattelemaan kuukausien päähän (Whitebread ja Bingham, 2013). Nelivuotiailla tehdyssä kokeessa lapset odottivat isompaa palkkiota neljä kertaa pidempään, kun aikuinen oli pitänyt aiemman lupauksensa (Kidd ym., 2013). Siksi potti jaetaan joka kerta, kun raja täyttyy.
Spire pitää kirjaa
Spire on iPhonen ja iPadin sovellus, joka pitää kirjaa tästä tavasta. Vanhempi luo jokaisen työn ja valitsee palkkion, tekijät ja sen, kuinka usein työn voi tehdä. Lapsi merkitsee työn tehdyksi omalla laitteellaan, ja vanhempi hyväksyy sen. Kun ansiopotti saavuttaa rajan, Spire jakaa rahat Säästö-, Käyttö- ja Lahjoitus-tileille valitsemienne prosenttien mukaan. Prosentit ja raja voivat olla eri jokaisella lapsella. Lapset voivat ehdottaa töitä ja luoda säästötavoitteita.
Spire ei säilytä eikä siirrä rahaa. Annatte oikeat rahat lapselle kuten nytkin, ja sovellus kirjaa, mitä kullakin lapsella on. Sovelluksen lataaminen on ilmaista. Käyttöönoton jälkeen perhe tarvitsee tilauksen, joka maksaa Suomessa 4,99 € kuukaudessa tai 39,99 € vuodessa. Vuositilauksen ensimmäinen kuukausi on ilmainen.
Lähteet
Luettu 18.11.2026.
- Shim, S., Barber, B. L., Card, N. A., Xiao, J. J. ja Serido, J. (2010). Financial Socialization of First-Year College Students: The Roles of Parents, Work, and Education. Journal of Youth and Adolescence 39, 1457–1470. https://doi.org/10.1007/s10964-009-9432-x
- OECD (2024). PISA 2022 Results (Volume IV): How Financially Smart Are Students? Luku 7. https://www.oecd.org/content/dam/oecd/en/publications/reports/2024/06/pisa-2022-results-volume-iv_125a58b3/5a849c2a-en.pdf
- White, E. M., DeBoer, M. D. ja Scharf, R. J. (2019). Associations Between Household Chores and Childhood Self-Competency. Journal of Developmental & Behavioral Pediatrics 40(3), 176–182. https://doi.org/10.1097/DBP.0000000000000637
- Vaillant, G. E. ja Vaillant, C. O. (1981). Natural history of male psychological health, X: Work as a predictor of positive mental health. American Journal of Psychiatry 138(11), 1433–1440. https://doi.org/10.1176/ajp.138.11.1433
- Warneken, F. ja Tomasello, M. (2008). Extrinsic rewards undermine altruistic tendencies in 20-month-olds. Developmental Psychology 44(6), 1785–1788. https://doi.org/10.1037/a0013860
- Whitebread, D. ja Bingham, S. (2013). Habit Formation and Learning in Young Children. University of Cambridge, Money Advice Servicen toimeksiannosta. https://altorwealth.com/wp-content/uploads/2024/04/the-money-advice-service-habit-formation-and-learning-in-young-children-may2013.pdf
- Bucciol, A. ja Veronesi, M. (2014). Teaching children to save: What is the best strategy for lifetime savings? Journal of Economic Psychology 45, 1–17. https://doi.org/10.1016/j.joep.2014.07.003
- Kidd, C., Palmeri, H. ja Aslin, R. N. (2013). Rational snacking: Young children's decision-making on the marshmallow task is moderated by beliefs about environmental reliability. Cognition 126(1), 109–114. https://doi.org/10.1016/j.cognition.2012.08.004
Päivitetty viimeksi 19.11.2026.