 spire.
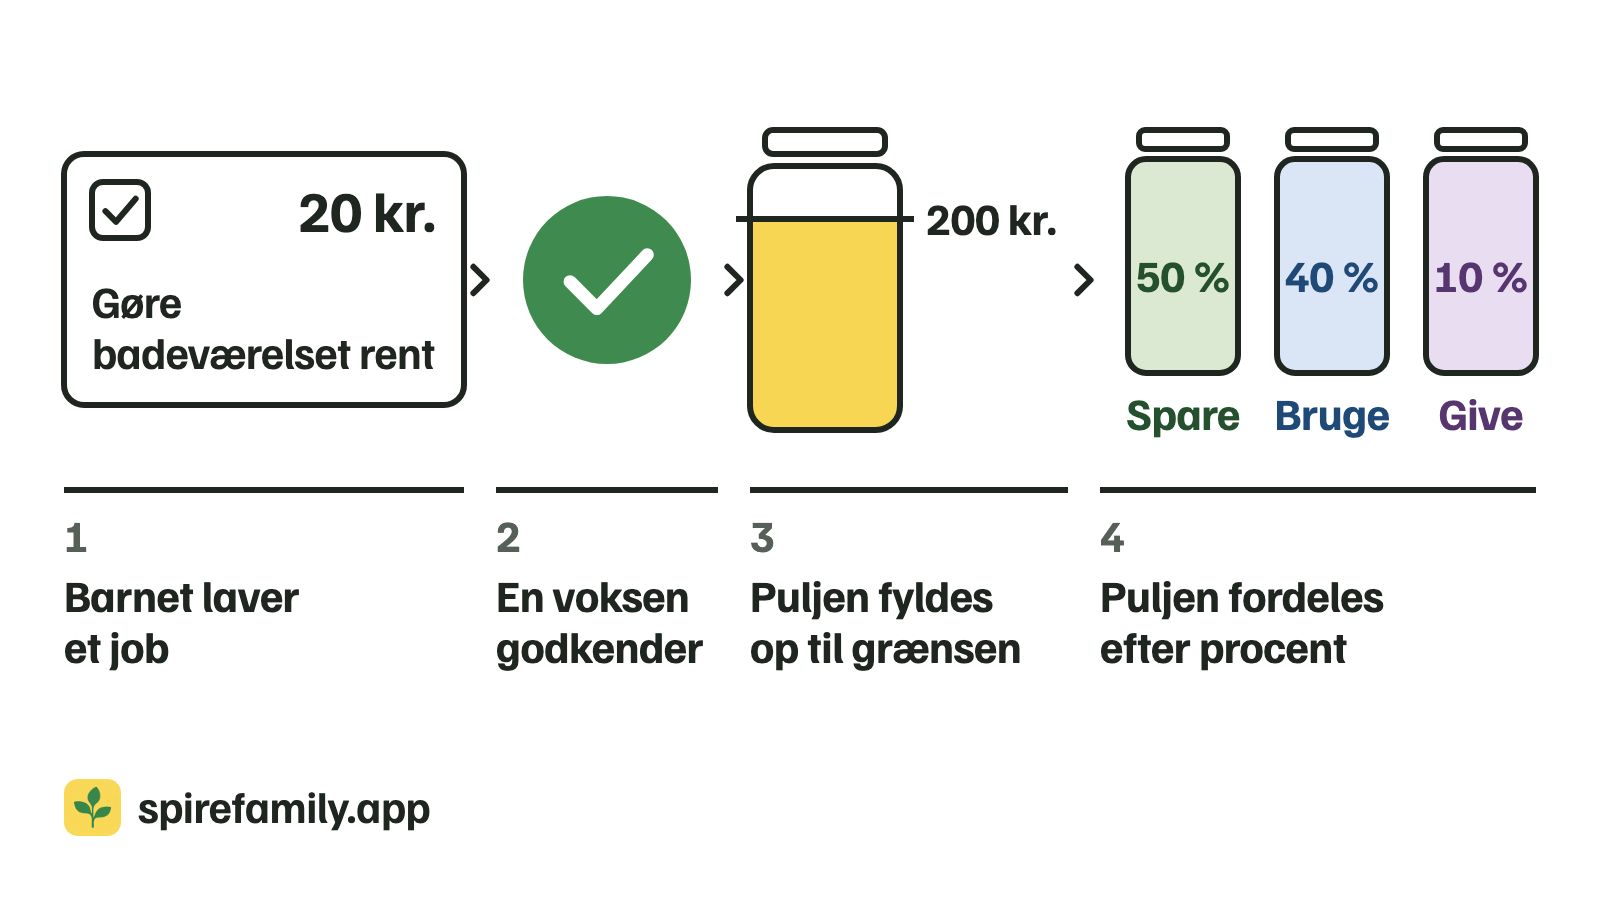
Børn kan tjene penge på opgaver derhjemme, uden at familien giver faste lommepenge. Hvert job, som andre i familien har gavn af, har et aftalt beløb. Det, barnet tjener, samles i en pulje, og når puljen når en grænse, I har sat, deles den efter faste procenter mellem Spare, Bruge og Give. Det, alle gør, fordi de bor i huset, giver ikke penge.
Tanken er, at penge er noget, man får, når man gør noget, som andre har gavn af. Det er lommepenge, børnene selv tjener. Metoden kræver ingen app. En liste på køleskabet, et ark til puljen og tre glas er nok, og arkene kan printes.
Hvilke pligter og opgaver kan børn få penge for?
Lav to lister sammen med børnene.
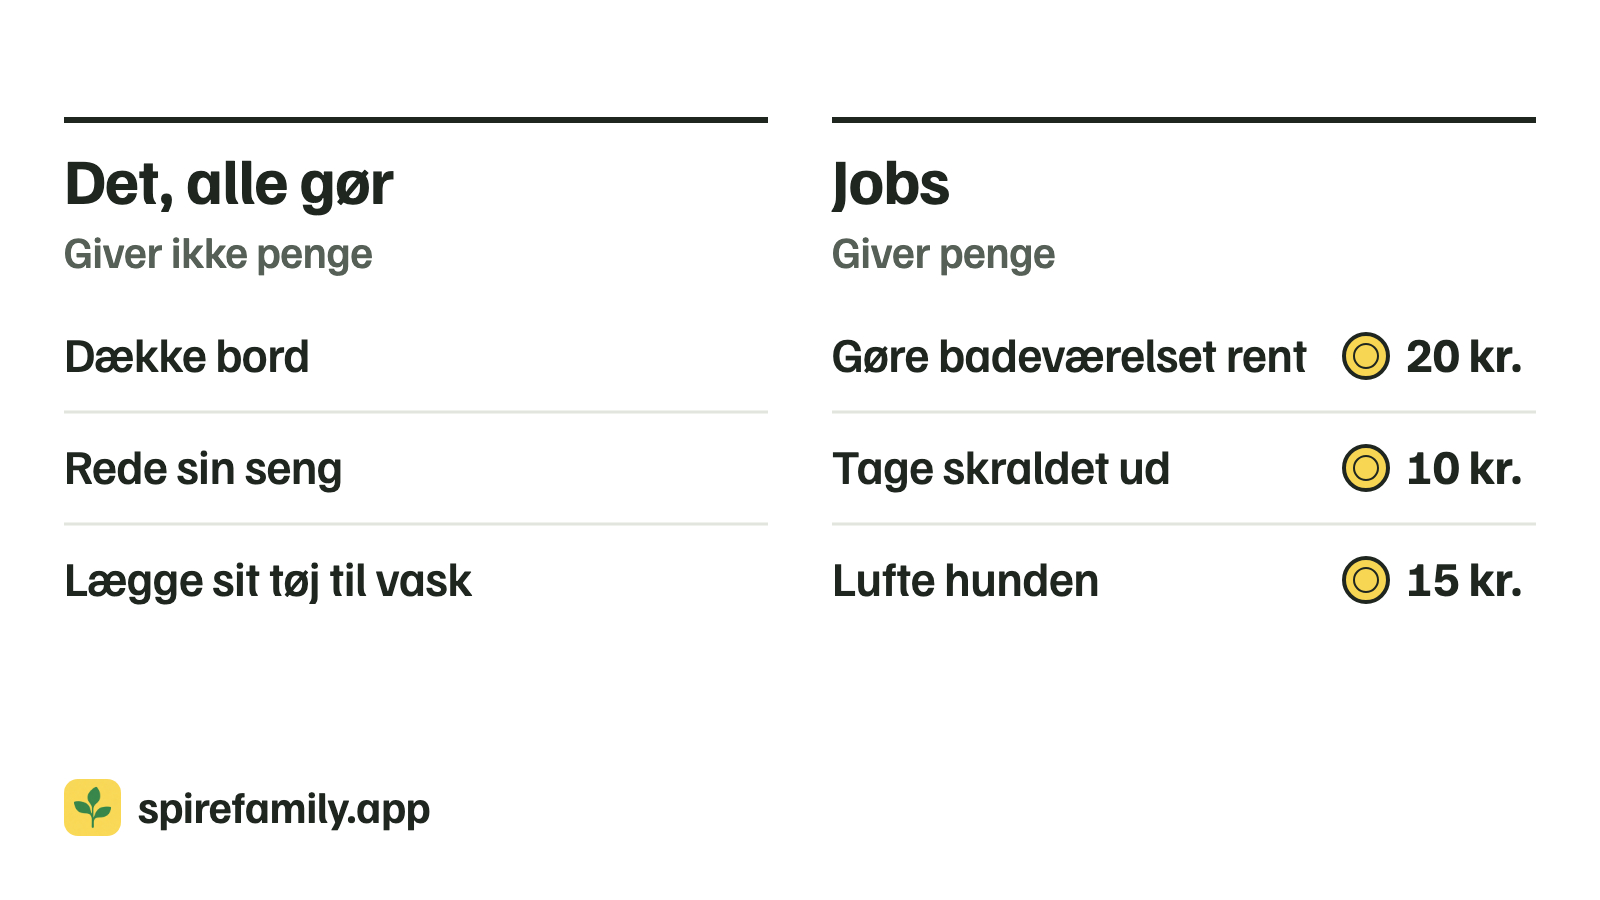
Den første er det, alle gør, fordi de bor i huset: dække bord, rede sin seng, lægge sit tøj til vask. Det giver ikke penge.
Den anden er jobs, som en anden ellers skulle have lavet: gøre badeværelset rent, lave aftensmad, tage skraldet ud, lufte hunden, vaske bilen. De giver penge. Børnene kan selv foreslå jobs. En voksen bestemmer, hvad jobbet giver, og siger ja, før det bliver lavet.
Hvor grænsen mellem de to lister går, bestemmer familien. Det vigtige er, at den ligger fast, før den første krone bliver betalt.
Hvor mange lommepenge skal en opgave give?
Sæt et beløb på hvert job, og aftal, hvor tit det kan laves. Tabellen viser eksempler, ikke et facit.
| Job | Beløb | Hvor tit |
|---|---|---|
| Gøre badeværelset rent | 20 kr. | Hver uge |
| Lufte hunden | 15 kr. | Hver dag |
| Tage skraldet ud | 10 kr. | Hver uge |
Børn fra 9 til 11 år fik i gennemsnit 167 kroner om måneden i lommepenge ifølge en undersøgelse, som YouGov lavede for Nordea i april 2024. Med beløbene ovenfor svarer det nogenlunde til badeværelset og skraldet hver uge og en tur med hunden hver anden uge. Et udgangspunkt er, at en almindelig uge med jobs giver omtrent det, I ellers ville have givet.
Hvordan samles og deles pengene?
Når et job er gjort, og en voksen har godkendt det, skrives beløbet på arket til puljen. Pengene bliver stående, til puljen når grænsen, for eksempel 100 eller 200 kroner. Barnet ser summen vokse, og der bliver færre og større udbetalinger.
Bestem én gang, hvor stor en del der går til hvert glas, for eksempel 50 procent til Spare, 40 til Bruge og 10 til Give. Når puljen når grænsen, deles grænsebeløbet efter procenterne. Det, der er over grænsen, bliver stående til næste gang.
Barnet bestemmer selv over Bruge-pengene. Give-pengene går til noget, barnet vælger, som en indsamling på skolen eller en gave. Udbetalingen er også et fast tidspunkt til at tale om pengene: hvad de blev tjent på, og hvad de skal bruges til.
Regneeksempel
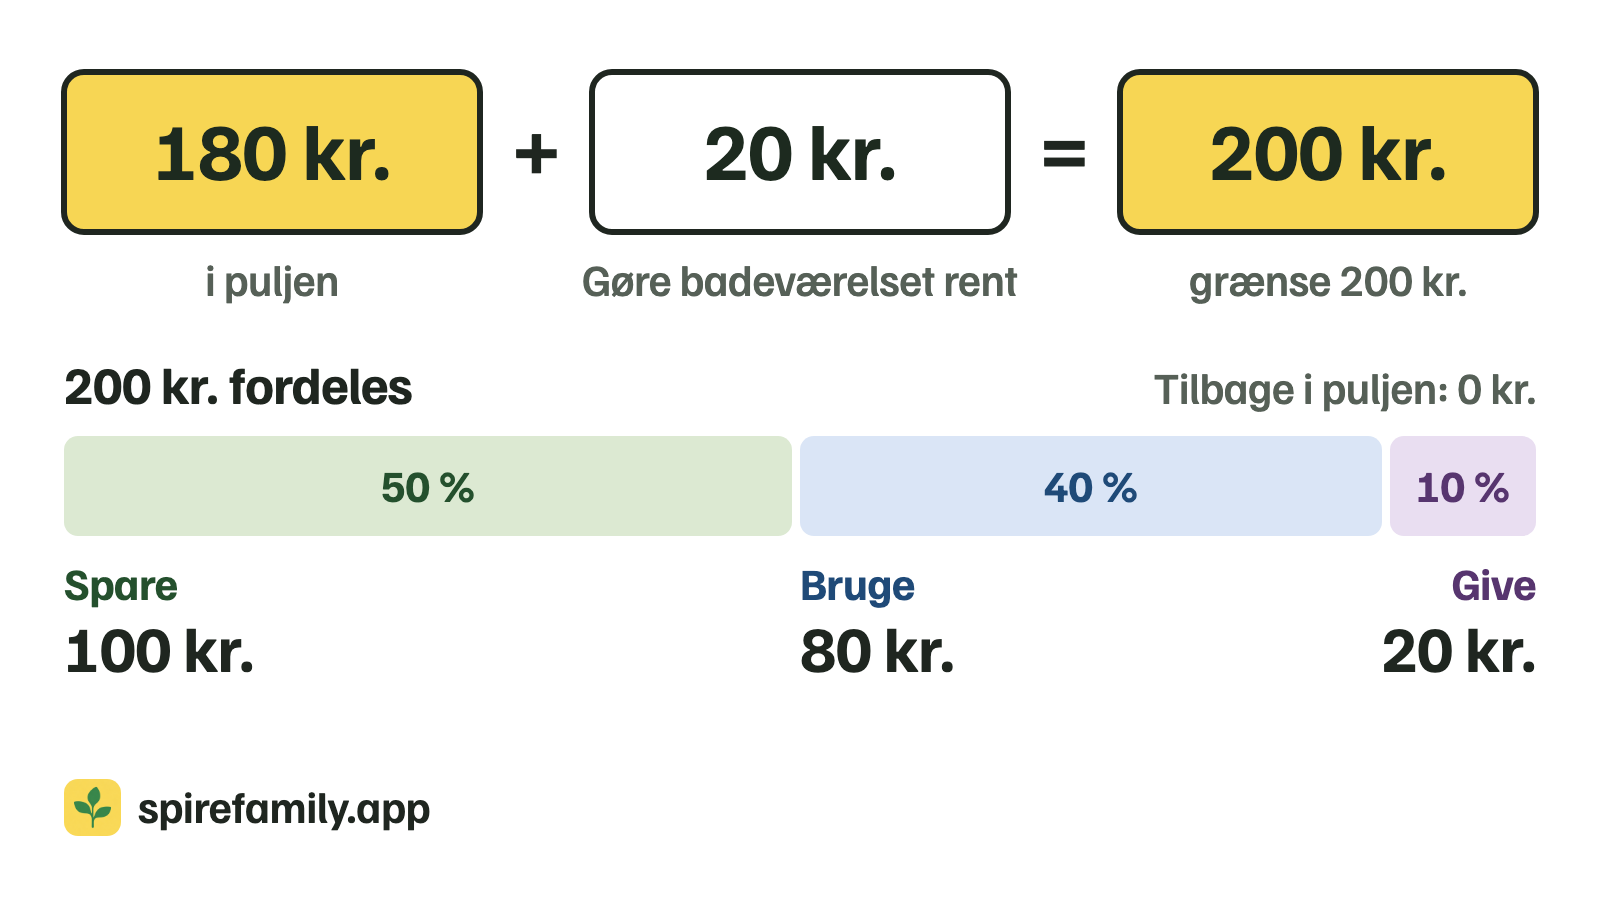
Grænsen er 200 kroner, og fordelingen er 50/40/10. Puljen står på 180 kroner. Barnet gør badeværelset rent, og en voksen godkender.
| Beløb | |
|---|---|
| I puljen | 180 kr. |
| Gøre badeværelset rent | + 20 kr. |
| Puljen når grænsen | 200 kr. |
| Til Spare (50 %) | 100 kr. |
| Til Bruge (40 %) | 80 kr. |
| Til Give (10 %) | 20 kr. |
| Tilbage i puljen | 0 kr. |
Havde puljen stået på 190 kroner, og barnet luftet hunden, ville den være på 205. Så deles 200 kroner, og 5 kroner bliver stående.
Sparemål for børn
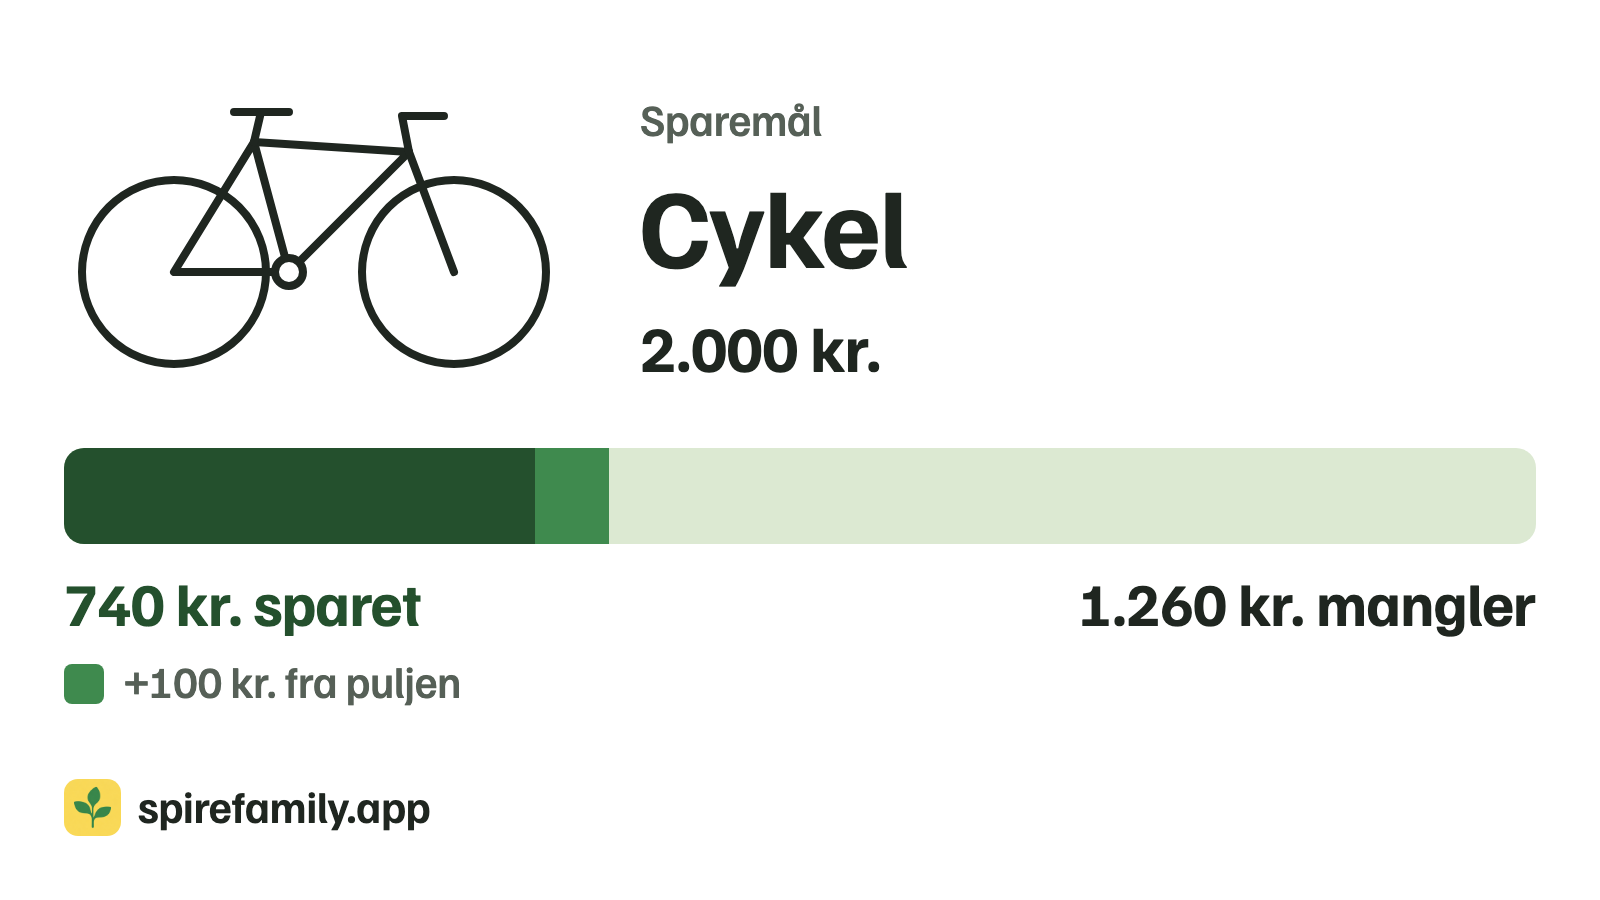
Det er lettere at forstå opsparing, når den er til noget bestemt. Lad barnet vælge målet, for eksempel en cykel til 2.000 kroner, og vis, hvor meget der mangler, hver gang der kommer penge på Spare.
I eksemplet havde barnet 640 kroner på Spare. Efter udbetalingen står der 740 kroner, og der mangler 1.260 kroner. En uge med badeværelset, skraldet og fire ture med hunden giver 90 kroner, og 45 af dem går til Spare. Så tager resten af cyklen omkring 28 uger. Det er et regnestykke, barnet selv kan lave.
For de yngste bør målet kunne nås på nogle få uger.
Skema med pligter og lommepenge til print
Arkene til køleskabet er tre A4-sider: de to lister, et ark til puljen med dato, job, beløb og sum, og mærkater til de tre glas. Uden en app betaler I pengene kontant, når puljen når grænsen.
Almindelige spørgsmål
Er det det samme som ugepenge?
Nej. Ugepenge og faste lommepenge er et fast beløb, barnet får uanset hvad. Her er der ikke noget fast beløb. Pengene kommer fra jobs, som andre har gavn af, og en uge uden jobs giver ingen penge.
Skal børn have penge for at hjælpe til derhjemme?
Ikke for det, alle gør. At rydde op på sit værelse og dække bord hører med til at bo i huset. De jobs, der giver penge, er dem, som en anden ellers skulle have lavet.
Hvad hvis barnet ikke vil tage nogen jobs?
Så tjener det ingenting den uge. Det, der står på den første liste, gælder uanset hvad.
Hvad skal pengene dække?
Aftal det på forhånd. Sig, hvad barnet selv skal købe for Bruge-pengene, for eksempel slik og legetøj, og hvad I stadig betaler.
Hvornår kan børn begynde at tjene lommepenge?
Børn, der kan tælle penge, kan være med. Giv de yngste en lav grænse og et sparemål, der er tæt på.
Hvordan kan børn tjene penge derhjemme?
På jobs, som andre i familien har gavn af, til en pris, I har aftalt. Listen ovenfor viser tre eksempler, og børnene kan foreslå flere.
Har vi brug for en lommepengeapp?
Nej. Papir og tre glas er nok. En app kan holde styr på puljen, fordelingen og sparemålet for jer.
Hvorfor metoden er bygget sådan
Metoden er sat sammen af dele, som forskere har undersøgt hver for sig.
Det, forældre gør og taler om, betyder mest. I en amerikansk undersøgelse af 2.098 studerende betød forældrene mere for, hvordan de håndterede penge, end erhvervserfaring og undervisning i økonomi i skolen tilsammen (Shim m.fl., 2010). I PISA 2022 scorede 15-årige, der talte med deres forældre om egne køb hver uge eller hver måned, 12 point højere i økonomisk forståelse end dem, der aldrig gjorde det (OECD, 2024). Derfor er udbetalingen af puljen et fast tidspunkt til at tale om pengene.
Det, alle gør, giver ikke penge. I et amerikansk studie af 9.971 børn hang opgaver derhjemme i børnehaveklassen sammen med, at børnene i 3. klasse vurderede sig selv højere fagligt og socialt, og med lidt bedre resultater i matematik (White m.fl., 2019). I et studie, der fulgte 456 mænd, fra de var 14, til de var 47 år, forudsagde evnen til at arbejde i barndommen, hvordan det gik i arbejdslivet og med det psykiske helbred som voksen (Vaillant og Vaillant, 1981). De opgaver var ikke betalte. I et forsøg med børn på 20 måneder hjalp de, der havde fået en belønning for at hjælpe, sjældnere bagefter end dem, der havde fået ros eller ingenting (Warneken og Tomasello, 2008).
Pengene kommer fra jobs, ikke fra et fast beløb. Forskere ved University of Cambridge peger på små jobs derhjemme som en måde at gøre det at tjene penge konkret for børn, og de skriver, at yngre børn sjældent forstår faste lommepenge som løn (Whitebread og Bingham, 2013). Blandt omkring 1.300 hollandske voksne hang lommepenge alene ikke sammen med mere opsparing. De, der sparede mest op, havde forældre, der også gav råd og holdt øje med, hvad pengene gik til (Bucciol og Veronesi, 2014). I PISA 2022 hang lommepenge for faste opgaver sammen med en lavere score i 10 af 20 lande. OECD ved ikke, om de elever talte med nogen om pengene, og det er grunden til, at samtalen er en del af metoden.
Sparemålet skal være tæt på. Syvårige vurderer sjældent tid mere end omkring en måned frem, mens børn fra omkring otte år kan tænke i måneder (Whitebread og Bingham, 2013). I et forsøg med fireårige ventede børnene fire gange så længe på en større belønning, når den voksne tidligere havde holdt, hvad vedkommende havde lovet (Kidd m.fl., 2013). Derfor deles puljen, hver gang grænsen er nået.
Spire holder regnskabet
Spire er en app til iPhone og iPad, der holder styr på metoden for familien. Du opretter jobbet med beløb, og hvor tit det kan laves. Barnet siger til, når det er gjort, eller foreslår et nyt job, og en voksen godkender. Det, barnet tjener, samles i en pulje og fordeles mellem Spare, Bruge og Give, når puljen når den grænse, I har valgt. Procenterne og grænsen kan være forskellige for hvert barn, og barnet kan lave sparemål.
Spire flytter ingen penge. I betaler barnet, som I gør i dag, og appen holder regnskabet. Appen er gratis at hente. Efter opsætningen skal familien have et abonnement: 39 kroner om måneden eller 249 kroner om året, med én måned gratis på årsabonnementet.
Kilder
Kilde 1–7 og 9 er læst 18. november 2026, kilde 8 den 19. november 2026.
- Shim, S., Barber, B. L., Card, N. A., Xiao, J. J. og Serido, J. (2010). »Financial Socialization of First-Year College Students: The Roles of Parents, Work, and Education«. Journal of Youth and Adolescence 39, 1457–1470. https://doi.org/10.1007/s10964-009-9432-x
- OECD (2024). PISA 2022 Results (Volume IV): How Financially Smart Are Students? Kapitel 7. https://www.oecd.org/content/dam/oecd/en/publications/reports/2024/06/pisa-2022-results-volume-iv_125a58b3/5a849c2a-en.pdf
- White, E. M., DeBoer, M. D. og Scharf, R. J. (2019). »Associations Between Household Chores and Childhood Self-Competency«. Journal of Developmental & Behavioral Pediatrics 40(3), 176–182. https://doi.org/10.1097/DBP.0000000000000637
- Vaillant, G. E. og Vaillant, C. O. (1981). »Natural history of male psychological health, X: Work as a predictor of positive mental health«. American Journal of Psychiatry 138(11), 1433–1440. https://doi.org/10.1176/ajp.138.11.1433
- Warneken, F. og Tomasello, M. (2008). »Extrinsic rewards undermine altruistic tendencies in 20-month-olds«. Developmental Psychology 44(6), 1785–1788. https://doi.org/10.1037/a0013860
- Whitebread, D. og Bingham, S. (2013). Habit Formation and Learning in Young Children. University of Cambridge, for Money Advice Service. https://altorwealth.com/wp-content/uploads/2024/04/the-money-advice-service-habit-formation-and-learning-in-young-children-may2013.pdf
- Bucciol, A. og Veronesi, M. (2014). »Teaching children to save: What is the best strategy for lifetime savings?« Journal of Economic Psychology 45, 1–17. https://doi.org/10.1016/j.joep.2014.07.003
- Nordea. »Lommepenge«, nordea.dk, med tal fra YouGov for Nordea, april 2024. https://www.nordea.dk/privat/dit-liv/boern-unge-under-18/lommepenge.html
- Kidd, C., Palmeri, H. og Aslin, R. N. (2013). »Rational snacking: Young children's decision-making on the marshmallow task is moderated by beliefs about environmental reliability«. Cognition 126(1), 109–114. https://doi.org/10.1016/j.cognition.2012.08.004
Sidst opdateret 19. november 2026.